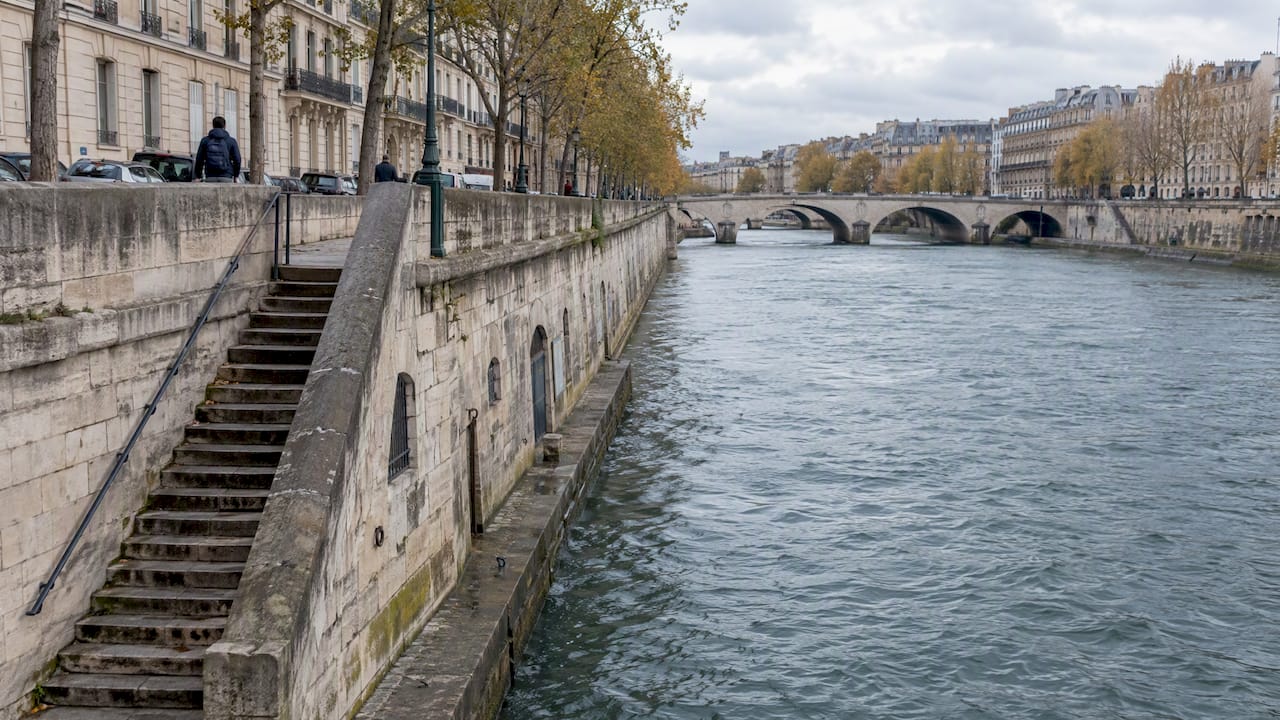
À Paris, l’état des risques et pollutions (ERP) doit signaler l’exposition du bien à une crue de la Seine dès lors que l’adresse se trouve dans le périmètre du plan de prévention du risque d’inondation (PPRI). Vous vendez ou vous louez ? Ce document est annexé à la promesse de vente ou au bail, et il engage votre responsabilité. Voici comment savoir si votre adresse est concernée, comment le document se remplit, ce qui échappe souvent aux propriétaires (caves, remontées de nappe, travaux imposés) et comment le faire établir proprement.
TL;DR
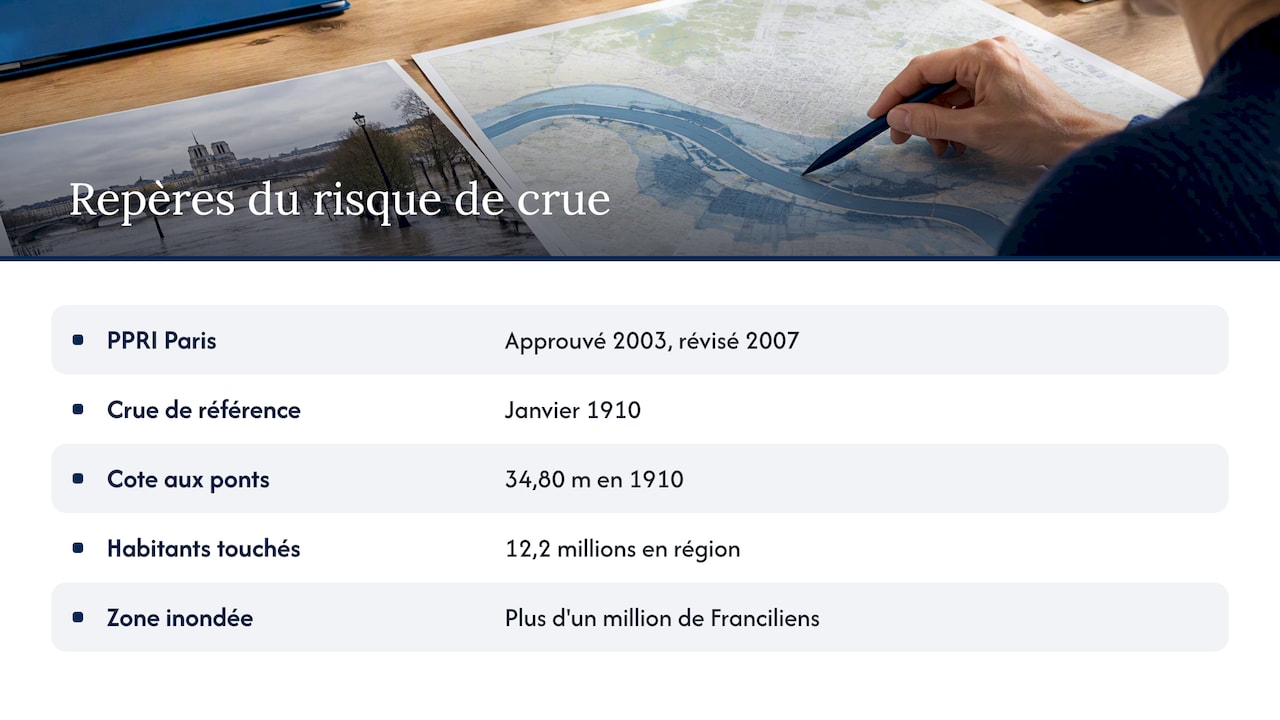
- Le PPRI de Paris a été approuvé en 2003 et révisé en 2007 : il sert de base à la mention du risque « crue de la Seine » dans votre ERP.
- Vous pouvez pré-remplir l’état des risques sur l’outil officiel ERRIAL, mais vous restez responsable de l’exactitude de ce que vous signez.
- Même hors zone de débordement, une cave ou un sous-sol peut être touché par une remontée de nappe ou d’égouts : vérifiez-le avant de signer.
- Pour un ERP relu par un professionnel, demandez un devis gratuit et sans engagement à Square Diagnostic : intervention sous 24 h, rapport transmis sous 48 h, rendez-vous 7j/7 de 8 h à 20 h.
Table des matières
- Pourquoi la crue de la Seine figure dans l’ERP parisien
- Une crue lente, mais pas anodine
- Savoir si votre adresse est concernée
- Comment l’état des risques se remplit, pas à pas
- Les trois angles morts du risque de crue à Paris
- Notre point de vue : l’ERP n’est pas une formalité
- Faire établir votre ERP à Paris avec Square Diagnostic
- Vendeur, bailleur, agence, syndic : à chacun ses points de vigilance
- Les erreurs les plus fréquentes
- Et si vous êtes un diagnostiqueur indépendant ?
- FAQ
- Sources
Pourquoi la crue de la Seine figure dans l’ERP parisien
L’ERP est un document d’information : il informe l’acquéreur ou le locataire des risques auxquels le bien est exposé du fait de sa localisation. Il est exigé pour les transactions situées dans des zones couvertes par un plan de prévention des risques. À Paris, la fiche Géorisques de la commune rattache cette obligation au PPRI approuvé en 2003 et révisé en 2007, ainsi qu’aux périmètres de risques liés aux cavités souterraines. Le défaut d’ERP peut entraîner l’annulation du contrat ou une réduction du prix de vente, selon cette même fiche.
Le scénario retenu par le PPRI est précis : une crue qui atteindrait, aux ponts de Paris, les cotes de janvier 1910. C’est la référence que reprend le plan de prévention des inondations de la préfecture, avec une cote de 34,80 m pour 1910. Ce n’est donc pas la crue de juin 2016 ni celle de janvier 2018 qui définit votre zone, mais un événement bien plus important, que la Ville et l’État prennent comme hypothèse de travail.
Les enjeux franciliens sont considérables. La stratégie inondation de la DRIEAT rappelle qu’une crue majeure équivalente à celle de 1910 toucherait 12,2 millions d’habitants de la région et placerait plus d’un million de Franciliens en zone inondée. Pour un propriétaire parisien, la question n’est donc pas théorique : l’acquéreur ou le locataire a le droit de savoir.
Une crue lente, mais pas anodine
Sur la Seine, les crues sont dites « lentes ». D’après la DRIEAT, les prévisions laissent de 24 h à 72 h pour se préparer, mais les conséquences peuvent durer plusieurs mois, voire plusieurs années avant un retour à la normale. Le service Cartoviz de la même direction le résume bien : l’eau monte doucement, mais elle reste longtemps.
Pour un bien immobilier, cela signifie que le risque ne se limite pas au jour du pic. Coupures d’électricité, ascenseurs à l’arrêt, chaudière en sous-sol hors service, accès aux immeubles perturbé : c’est la durée qui pèse sur la valeur d’usage. La Ville de Paris détaille, dans sa page Que faire en cas de crue de la Seine à Paris ? (mise à jour le 10 mars 2026), les réflexes à connaître et le dispositif municipal.
Savoir si votre adresse est concernée
Trois outils officiels répondent à la question, et ils se complètent.
- ERRIAL (Géorisques). L’outil numérique ERRIAL permet de se localiser, de consulter les risques réglementés à l’adresse, de compléter l’état des risques puis de le télécharger. Il propose aussi le formulaire à compléter à la main.
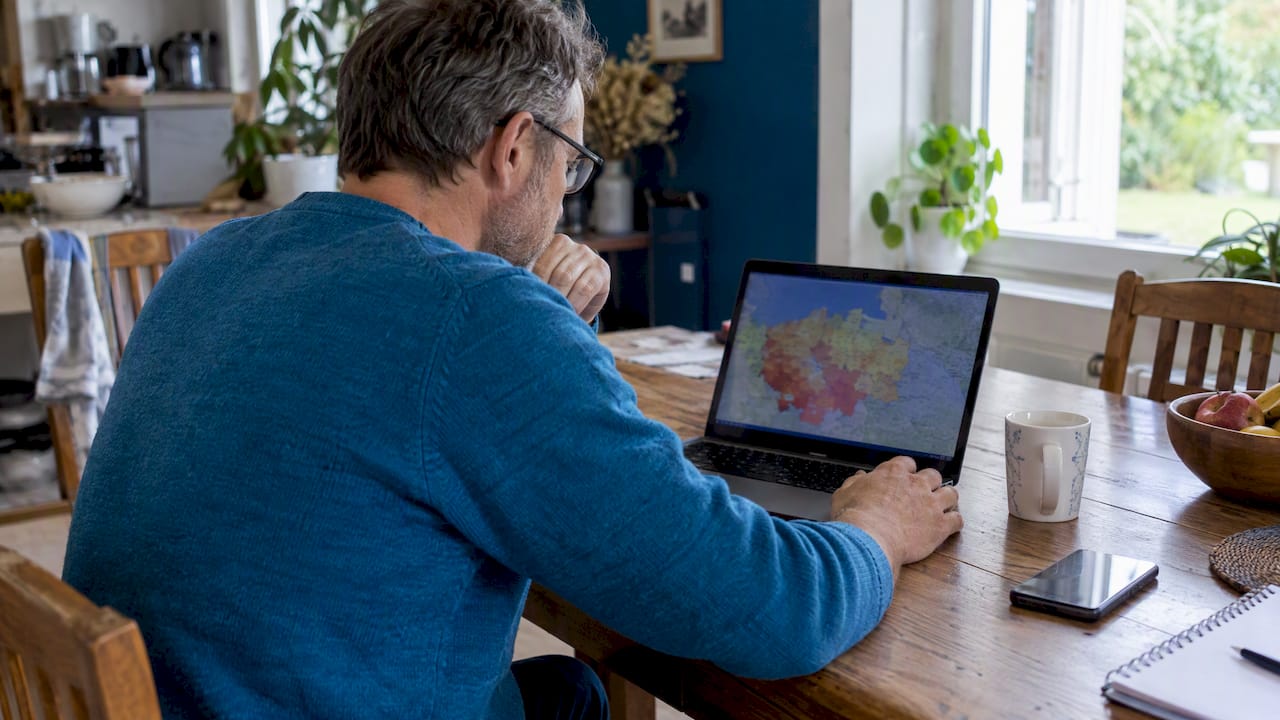
- Cartoviz (DRIEAT). La cartographie interactive Cartoviz simule la hauteur d’eau à une adresse selon différents niveaux de crue, et montre l’effet sur les équipements publics proches.
- La note de renseignements d’urbanisme. Elle indique, pour Paris, la cote des plus hautes eaux connues (PHEC) applicable à la parcelle. Cette cote peut être plus précise que les cartes générales pour déterminer les mesures de protection imposées par le PPRI.
Prenez l’habitude de croiser ces trois sources. ERRIAL donne l’information réglementaire, Cartoviz donne une idée concrète de l’exposition, et la note d’urbanisme précise le cas de votre parcelle. Si les trois racontent la même histoire, votre ERP sera cohérent.
Ce que cela change selon votre situation
| Votre situation | Ce que l’ERP doit refléter | Le bon réflexe |
|---|---|---|
| Vous vendez un appartement en étage, adresse proche des quais | Le risque inondation par débordement si l’adresse est dans le périmètre du PPRI | Vérifier le zonage sur ERRIAL, puis la cote PHEC |
| Vous vendez un bien avec cave ou sous-sol | Le risque de débordement, mais aussi les remontées de nappe ou d’égouts | Contrôler l’état de la cave et poser la question à la copropriété |
| Vous louez un logement | L’ERP est annexé au bail, comme en vente | Lire notre page sur l’ERP en location |
| Vous gérez une copropriété | Les parties communes (chaufferie, ascenseurs, tableau électrique) | Faire le point sur les installations vitales exposées |
Comment l’état des risques se remplit, pas à pas
Vous pouvez commencer seul, c’est l’esprit d’ERRIAL. Mais chaque étape cache un piège.
- Localisez le bien avec l’adresse exacte. Une erreur de numéro de rue ou une adresse approximative peut déplacer le bien d’un périmètre à l’autre.
- Relevez tous les risques cités. Inondation, mouvements de terrain liés aux cavités, sismicité, radon, pollution des sols : l’ERP n’est pas une simple « fiche crue ». Pour le radon, notre article Radon et ERP détaille ce que doit vérifier un vendeur, un bailleur ou un acquéreur.
- Mentionnez les arrêtés de catastrophe naturelle. Si le bien a déjà été indemnisé après un sinistre, l’information doit figurer dans le dossier. Interrogez votre assureur et vos archives.
- Datez et signez. Le document doit être récent : l’outil officiel renvoie aux règles de validité en vigueur. Si vous signez la promesse plusieurs mois après, vérifiez qu’il est encore valable.
- Annexez-le à la promesse de vente ou au bail. C’est là qu’il produit ses effets juridiques.
La pré-génération en ligne est rapide, mais elle ne vous décharge de rien : le propriétaire reste juridiquement responsable de l’exactitude des informations. Un ERP erroné, c’est un litige possible avec l’acquéreur, et au pire une réduction de prix ou l’annulation de la vente.
Les trois angles morts du risque de crue à Paris
La cave, le sous-sol et la remontée de nappe
Beaucoup de Parisiens pensent que « la Seine déborde, ou elle ne déborde pas ». La réalité est plus nuancée. La nappe d’accompagnement de la Seine monte avec le fleuve : même loin des quais, une cave peut se remplir alors que la rue reste sèche. Géorisques met à disposition un jeu de données sur les inondations par remontée de nappe, qui localise les zones où l’on peut observer au moins des inondations de cave.
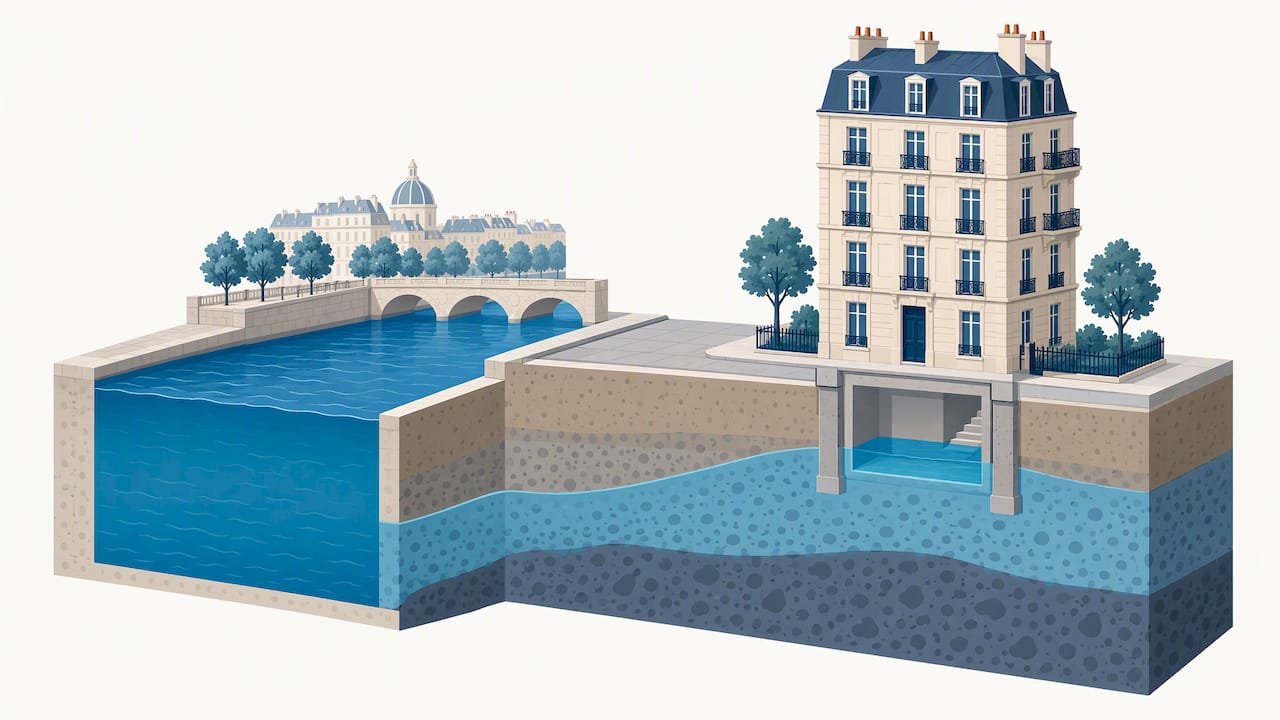
La préfecture signale également que les inondations par remontée des égouts et des réseaux souterrains sont fréquentes lors des crues et des orages violents, et que le PPRI ne traite pas la cave inondée par une fuite de canalisation ou par des installations sanitaires situées sous le niveau de la chaussée. Avant de conclure à un risque de crue, il faut donc écarter une cause plus banale. Si vous constatez de l’humidité ou de l’eau en cave sans épisode de crue, une recherche par un spécialiste de la détection de fuites permet de savoir si le réseau est en cause avant de rédiger quoi que ce soit dans votre dossier.
Pour les biens avec sous-sol, nous recommandons de traiter cette dimension explicitement lors de la préparation de l’ERP, même si le débordement direct de la Seine ne concerne pas l’adresse.
Les travaux imposés par le PPRI
Autre point souvent ignoré : le PPRI de Paris ne se contente pas d’informer, il impose des mesures sur l’existant en zone inondable, notamment pour les installations vitales comme l’électricité, le gaz ou les ascenseurs. Certaines de ces obligations sont assorties de délais. La page de la Ville de Paris est le bon point de départ pour s’informer sur les règles de prévention et leurs conséquences pratiques.
Conséquence pour une transaction : un acquéreur averti pourra demander où en sont les travaux de mise en conformité, et cela peut influer sur la valeur vénale ou locative. Mieux vaut avoir la réponse avant la visite que de la chercher après l’offre.
Les installations techniques de l’immeuble
Un appartement au 4e étage n’est pas inondable, mais si la chaufferie collective, le compteur électrique ou le local gaz sont en sous-sol, la vie quotidienne le sera. Vos diagnostics électricité et gaz racontent déjà une partie de cette histoire : un tableau situé en cave dans une zone exposée mérite d’être mentionné et discuté avec le syndic. Pour les copropriétés, le DPE collectif et le Diagnostic Technique Global (DTG) fournissent une photographie d’ensemble du bâti, utile pour planifier ces adaptations.
Notre point de vue : l’ERP n’est pas une formalité
Nous voyons régulièrement le même scénario : un vendeur remplit l’état des risques en ligne un soir, le signe sans relire, puis découvre à la veille de la signature que la cave a une histoire d’infiltrations ou que le zonage a changé. Ce n’est pas de la mauvaise foi, c’est un document que l’on traite comme une case à cocher.
Notre conviction est simple : à Paris, l’ERP se prépare comme le reste du dossier de diagnostic technique. Il se vérifie à l’adresse, il se croise avec l’état réel du bien (cave, installations, historique de sinistres) et il se date correctement. Le réseau Square Diagnostic met en relation les propriétaires, bailleurs, syndics et agences avec un diagnostiqueur immobilier certifié COFRAC de leur secteur, de façon à ce que l’ERP et les autres diagnostics (DPE, électricité, gaz, amiante, plomb, termites, Loi Carrez) soient cohérents entre eux et livrés ensemble.
Nous conseillons aux vendeurs de ne pas attendre une offre d’achat : les diagnostics obligatoires sont à annexer dès la promesse, et un dossier complet rassure l’acquéreur. Notre page Je vends mon bien : à quel moment réaliser les diagnostics immobiliers ? détaille le calendrier.
— Justice
Faire établir votre ERP à Paris avec Square Diagnostic
Si vous préférez ne pas porter seul la responsabilité du document, Square Diagnostic vous met en relation avec un diagnostiqueur certifié près de chez vous à Paris (75), dans les Yvelines (78) ou les Hauts-de-Seine (92). Concrètement :
- un devis gratuit en ligne, sans engagement : c’est là que vous obtenez toute information sur le coût ;
- une prise de rendez-vous simple, 7j/7 de 8 h à 20 h ;
- une intervention sous 24 h et un rapport transmis sous 48 h ;
- un dossier de diagnostic technique complet, prêt à être annexé à la promesse de vente ou au bail.
Pour en savoir plus sur le document lui-même, consultez notre page État des risques et pollutions (ERP). Pour passer à l’action, prenez rendez-vous en ligne ou découvrez l’ensemble de nos diagnostics immobiliers. Vous êtes à Paris et cherchez un interlocuteur local pour tout le dossier ? Voyez notre page Diagnostic immobilier Paris (75).
Vendeur, bailleur, agence, syndic : à chacun ses points de vigilance
Propriétaire vendeur
Votre intérêt est de livrer un dossier sans zone d’ombre. Préparez l’historique des sinistres, les factures d’éventuels travaux en cave, et les échanges avec le syndic. Associez l’ERP au reste du dossier : un acquéreur qui voit un DPE, un diagnostic électricité et un ERP cohérents négocie sur des bases saines. Pensez aussi à la durée de validité de chaque diagnostic, qui varie d’un document à l’autre.
Propriétaire bailleur
L’ERP est aussi annexé au bail. Pour un investisseur locatif qui possède plusieurs lots, mieux vaut regrouper les diagnostics dans un même rendez-vous. Notre page sur l’ERP en location précise quand il est obligatoire et comment l’obtenir.
Agence immobilière et gestionnaire de biens
Les agences doivent sécuriser leurs mandats : un ERP manquant peut bloquer une signature à la dernière minute. Nous travaillons avec les réseaux d’agences, avec un suivi dédié pour fluidifier les transactions. Pour choisir un prestataire, notre article Agent immobilier : comment trouver un diagnostiqueur de confiance donne les critères à examiner.
Syndic et conseil syndical
Les parties communes sont directement exposées : chaufferie, ascenseurs, locaux techniques, parkings en sous-sol. Le DPE collectif et le DTG permettent de documenter l’état du bâti et de hiérarchiser les travaux, y compris ceux qui réduisent la vulnérabilité à une crue. Nous intervenons pour les copropriétés à Paris, dans les Yvelines et dans les Hauts-de-Seine.
Les erreurs les plus fréquentes
- Se fier à un souvenir de quartier. « Ça n’a jamais inondé ici » n’est pas un argument : le PPRI raisonne sur une crue de référence, pas sur l’expérience récente.
- Oublier la cave. Elle est souvent la première touchée, et la première question d’un acquéreur attentif.
- Utiliser un ERP ancien. Un document périmé n’a pas de valeur à la signature.
- Confondre ERP et diagnostic « inondation » séparé. L’inondation n’est qu’une rubrique de l’état des risques ; les autres risques du périmètre doivent être traités avec le même soin.
- Négliger la note d’urbanisme. Elle donne la cote PHEC, plus fine que les cartes générales.
Et si vous êtes un diagnostiqueur indépendant ?
Square Diagnostic accueille aussi des diagnostiqueurs certifiés indépendants qui souhaitent rejoindre le réseau et recevoir des demandes qualifiées sur leur secteur. Si vous intervenez à Paris, dans les Yvelines ou dans les Hauts-de-Seine, parlez-nous de votre zone de travail depuis notre site.
FAQ
Mon appartement parisien est-il forcément concerné par le risque de crue dans l’ERP ?
Non. Seules les adresses situées dans le périmètre du PPRI sont concernées par la mention du risque d’inondation par débordement. Le plus sûr est de saisir l’adresse exacte dans ERRIAL et de la confronter à la simulation Cartoviz. Un ERP reste cependant exigé pour d’autres risques éventuels à la même adresse.
Comment savoir si je suis en zone inondable à Paris ?
Utilisez l’outil officiel ERRIAL pour obtenir l’état des risques à l’adresse, puis la cartographie Cartoviz pour visualiser la hauteur d’eau selon le niveau de crue. Complétez par la note de renseignements d’urbanisme, qui précise la cote des plus hautes eaux connues.
Une cave peut-elle être inondée si mon immeuble n’est pas en zone de débordement ?
Oui. La remontée de nappe et celle des égouts peuvent toucher des caves et sous-sols alors que la surface reste sèche. Géorisques publie un jeu de données sur ce phénomène. Si le bien comporte un sous-sol, signalez ce point à votre diagnostiqueur.
Que risque un vendeur qui fournit un ERP erroné ou absent ?
Selon la fiche Géorisques de Paris, le défaut d’ERP peut entraîner l’annulation du contrat ou une réduction du prix de vente. Dans le doute, faites relire le document par un diagnostiqueur certifié.
Combien coûte un ERP à Paris ?
Le coût dépend du bien et de la situation, c’est pourquoi nous le communiquons uniquement sur devis. La demande se fait en ligne, elle est gratuite et sans engagement : prenez rendez-vous ou demandez votre devis.
Sources
- Fiche Géorisques de Paris (DICRIM)
- ERRIAL, état des risques Géorisques
- Cartoviz, DRIEAT Île-de-France
- La prévention des inondations en Île-de-France, DRIEAT
- Stratégie inondation francilienne, DRIEAT
- Que faire en cas de crue de la Seine à Paris ?, Ville de Paris
- Inondations par remontée de nappes, Géorisques
- PPRI de Paris, présentation de la préfecture